我已经在走美国信用卡路线,也有香港银行账户。按理说,再办一张香港信用卡没那么必要。但我还是申请了汇丰香港的 Pulse 银联双币钻石信用卡,并且顺利获批。
原因很简单:Pulse 和美卡解决的不是同一个问题。
Pulse 和美卡,各管一摊
美卡对我们的价值,是积累美国信用记录,以及接入以 Visa 和 Mastercard 为主的国际支付体系。Pulse 管的是另一块:中国大陆的人民币消费、银联网络,以及在美国之外再多一家香港发卡行。
| 场景 | 美国信用卡 | 汇丰 Pulse |
|---|---|---|
| 积累美国信用记录 | 核心用途 | 无 |
| 国际支付、海外订阅 | 强 | 弱(银联,多数海外订阅不支持) |
| 中国大陆人民币消费 | 可用 | 更适合 |
| 银联网络 | 通常没有 | 有 |
| 发卡地区 | 美国 | 香港 |
所以 Pulse 不是美卡的替代品,而是一张补充卡。它也不适合用来付海外 AI 或其他订阅,那是 Visa 和 Mastercard 的地盘。
这张卡在大陆到底有什么优势
Pulse 设有港币和人民币两个子账户,在内地消费以人民币结算,人民币和澳门币交易免收 1.95% 的外币手续费。
回赠方面,在中国内地和澳门用二维码或流动支付付款,可以拿额外 2% 奖赏钱;再在”最红自主奖赏”里选对类别,合计最高约 4.4%。这里有三个前提:
- “最红自主奖赏”需要每年登记,而且选定后当年不能更改;
- 额外回赠有年度签账上限;
- “二维码或流动支付”具体包括哪些付款方式,以汇丰条款为准。
比如绑定微信、支付宝付款算不算,正是我们收卡后要实测的内容。
年费方面,首两年免年费,之后是 HK$1,800。第三年之前,我会根据实际用量,决定留卡还是申请豁免。
申请情况:账户资产约 13 万港币
申请时,我汇丰香港账户的总资产约 13 万港币。
网上一直流传一种经验:内地居民没有香港本地收入,申请 Pulse 时账户里放 10 到 12 万港币等值资产,成功率会更高。我的情况正好落在这个区间之上,所以这次不能证明”不放资产也能批”或”低资产也能轻松获批”,只能说和社区经验基本一致。
但经验不等于规则。汇丰没有公开写明账户里必须放多少钱,审批会综合考虑客户关系、收入、资产和 KYC 资料。10 万、12 万这些数字,是申请人根据成功案例总结出来的参考线,不是官方门槛。
至于大家说的”搬砖”,也就是为了申请专门把资产转进汇丰:如果这笔钱本来就是正常的资产配置,放在汇丰没有额外成本;如果为了一张信用卡,要长期闲置十几万港币,就得先算清楚机会成本。
获批之后
获批后,我先收到汇丰短信,确认 Pulse 已经正式批核;随后又收到第二条短信,通知虚拟信用卡已经可以在 HSBC HK App 里查看和启动。实体卡寄往香港以外的地址,短信给出的时间是大约两星期。
【滙豐】滙豐:閣下的滙豐Pulse銀聯雙幣鑽石卡已獲批核。一般而言,您將於三至五個工作天內收到您的信用卡;如您的通訊地址在香港境外,則需時約兩星期。
【滙豐】滙豐:您結尾號碼為XXXX的滙豐Pulse銀聯雙幣鑽石卡的虛擬卡已準備好。請於香港滙豐流動理財應用程式選取此卡,並前往「卡資料」啟動虛擬卡,讓您可在收到實體卡前開始簽賬消費。查詢22333000
虚拟卡不必急着启动。汇丰的规则是:启动虚拟卡后,总签账限额为 HK$10,000 或核准额度,以较低者为准;如果 14 天内没有启动实体卡,两张卡都会被暂停。实体卡还在路上、又没有急着要付的款,最好等收到实体卡再一起处理。
初始额度:港币 8,000、人民币 1,700
在 App 里看到的初始额度是:港币子账户 8,000,人民币子账户 1,700。两边加起来约合港币 1 万,看起来是一个总额度按大约八比二分给了两个子账户。
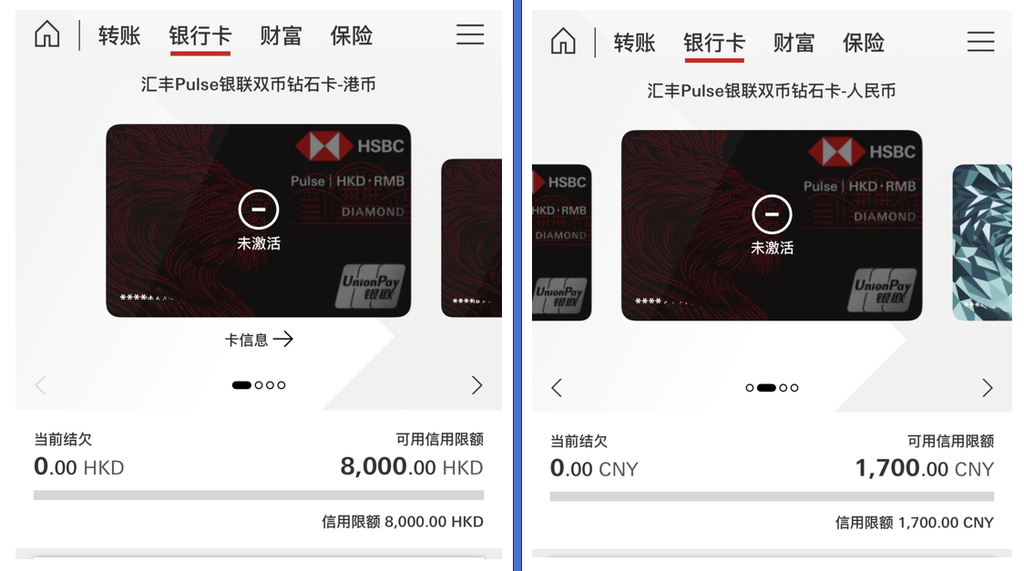
这里有两个问题需要弄清楚。
第一,两边能不能互相借用? 从银联双币卡的通常设计看,不能。两个子账户各有各的上限,人民币消费只看人民币那 1,700 元,港币那边有多少余额都补不过来。超出上限可能被拒付,或者被收超限费用。
第二,比例能不能调? 双币卡通常允许持卡人致电银行,重新分配两边的额度,总额度不变,只改比例。对主要在内地刷卡的人来说,人民币 1,700 元明显太低,这一步应该尽早做。我准备调成港币约 3,500、人民币约 5,500,具体能调多少,以汇丰客服的答复为准。调整之后,我会在这里更新结果。
至于提高总额度,汇丰支持在 App 里申请,必要时需要上传收入证明。但新卡刚批下来就申请,银行掌握的信息和审批时没有区别。我打算正常用两到三期账单、每月全额还款之后,再申请到港币 2 万到 3 万。Pulse 主要用于日常人民币消费,这个额度已经够用;偶尔有大额支出,还可以申请临时提额。
这次还有一个附带的观察:账户资产约 13 万港币帮助了获批,但初始额度只有约港币 1 万。资产可能提高获批的机会,但不等于银行会因此给高额度。这只是一个案例,也可能和申请时没有提交香港本地收入证明有关。
谁适合申请
已经有汇丰香港账户、长期生活在中国大陆、经常有人民币消费的人,Pulse 值得考虑。尤其是已经有美卡、想再加一张银联卡和一家香港发卡行,不希望所有跨境支付都依赖同一个国家、同一家银行、同一个卡组织的人。
反过来,如果没有汇丰香港账户,也没有香港资产或跨境使用的需要,只是为了返现专门去折腾,意义不大。还需要为此长期压一大笔资金的话,更要先算账。
收卡后的 30 天计划
我不打算一收到卡就大额消费,前 30 天只做五件事:调整额度、启动卡片、设置奖赏、跑通还款、实测大陆使用。
| 时间 | 要做的事 |
|---|---|
| 收卡前 | 致电汇丰,把额度分配往人民币子账户倾斜 |
| 收卡当天 | 启动实体卡,核对卡片资料和调整后的额度 |
| 第 1–3 天 | 查清迎新奖赏的签账要求和期限;在 Reward+ 登记”最红自主奖赏” |
| 第 1–7 天 | 分别设置港币和人民币账户的还款方式,做几笔真实的小额消费 |
| 第 8–14 天 | 测试内地二维码支付、绑定微信和支付宝付款,看奖赏钱怎么计算 |
| 第 15–30 天 | 等第一期账单出来,完整走一遍账单和还款流程 |
双币卡有两个结算账户、两个额度上限,不漏还款、不超限比多拿 1% 回赠重要得多。迎新奖赏如果有签账要求,就把本来就要花的日常开支集中到这张卡上,不为凑数制造消费。
30 天后,我真正想知道的是:在大陆用一个月,它到底好不好用?哪些付款方式最稳定,人民币怎么入账,奖赏钱实际拿到多少,双币账单麻不麻烦,跟内地信用卡和美卡相比,哪些消费值得放在 Pulse 上。这些测清楚以后,我们会再写一篇《汇丰 Pulse 在中国大陆用一个月》。
结论
已经有美卡,还有必要申请 Pulse 吗?有一定必要,但不是因为它比美卡好,而是因为它补上了美卡不擅长的部分:人民币消费、银联网络和香港银行体系。
关于 10 到 12 万港币的资产经验线,我这次获批时账户资产约 13 万港币,没法否定这条经验。但它仍然只是社区总结,不是汇丰公开的门槛,而且获批不等于高额度。
对我们来说,Pulse 只是跨境账户体系里的一个节点,不是目标本身。想看各个账户怎么分工,可以读离岸环境整体设计;账户多了以后怎么管,见海外账户年度维护清单。
本文为个人申请记录,不构成金融建议。信用卡权益、回赠比例、额度规则和审批标准以汇丰官方最新条款为准。最后更新:2026 年 10 月。