V2.3|2026 年 10 月全面改版:以一张核查过的离岸金融设施图,取代原先的“基础层、资产层、备选层”三层框架。
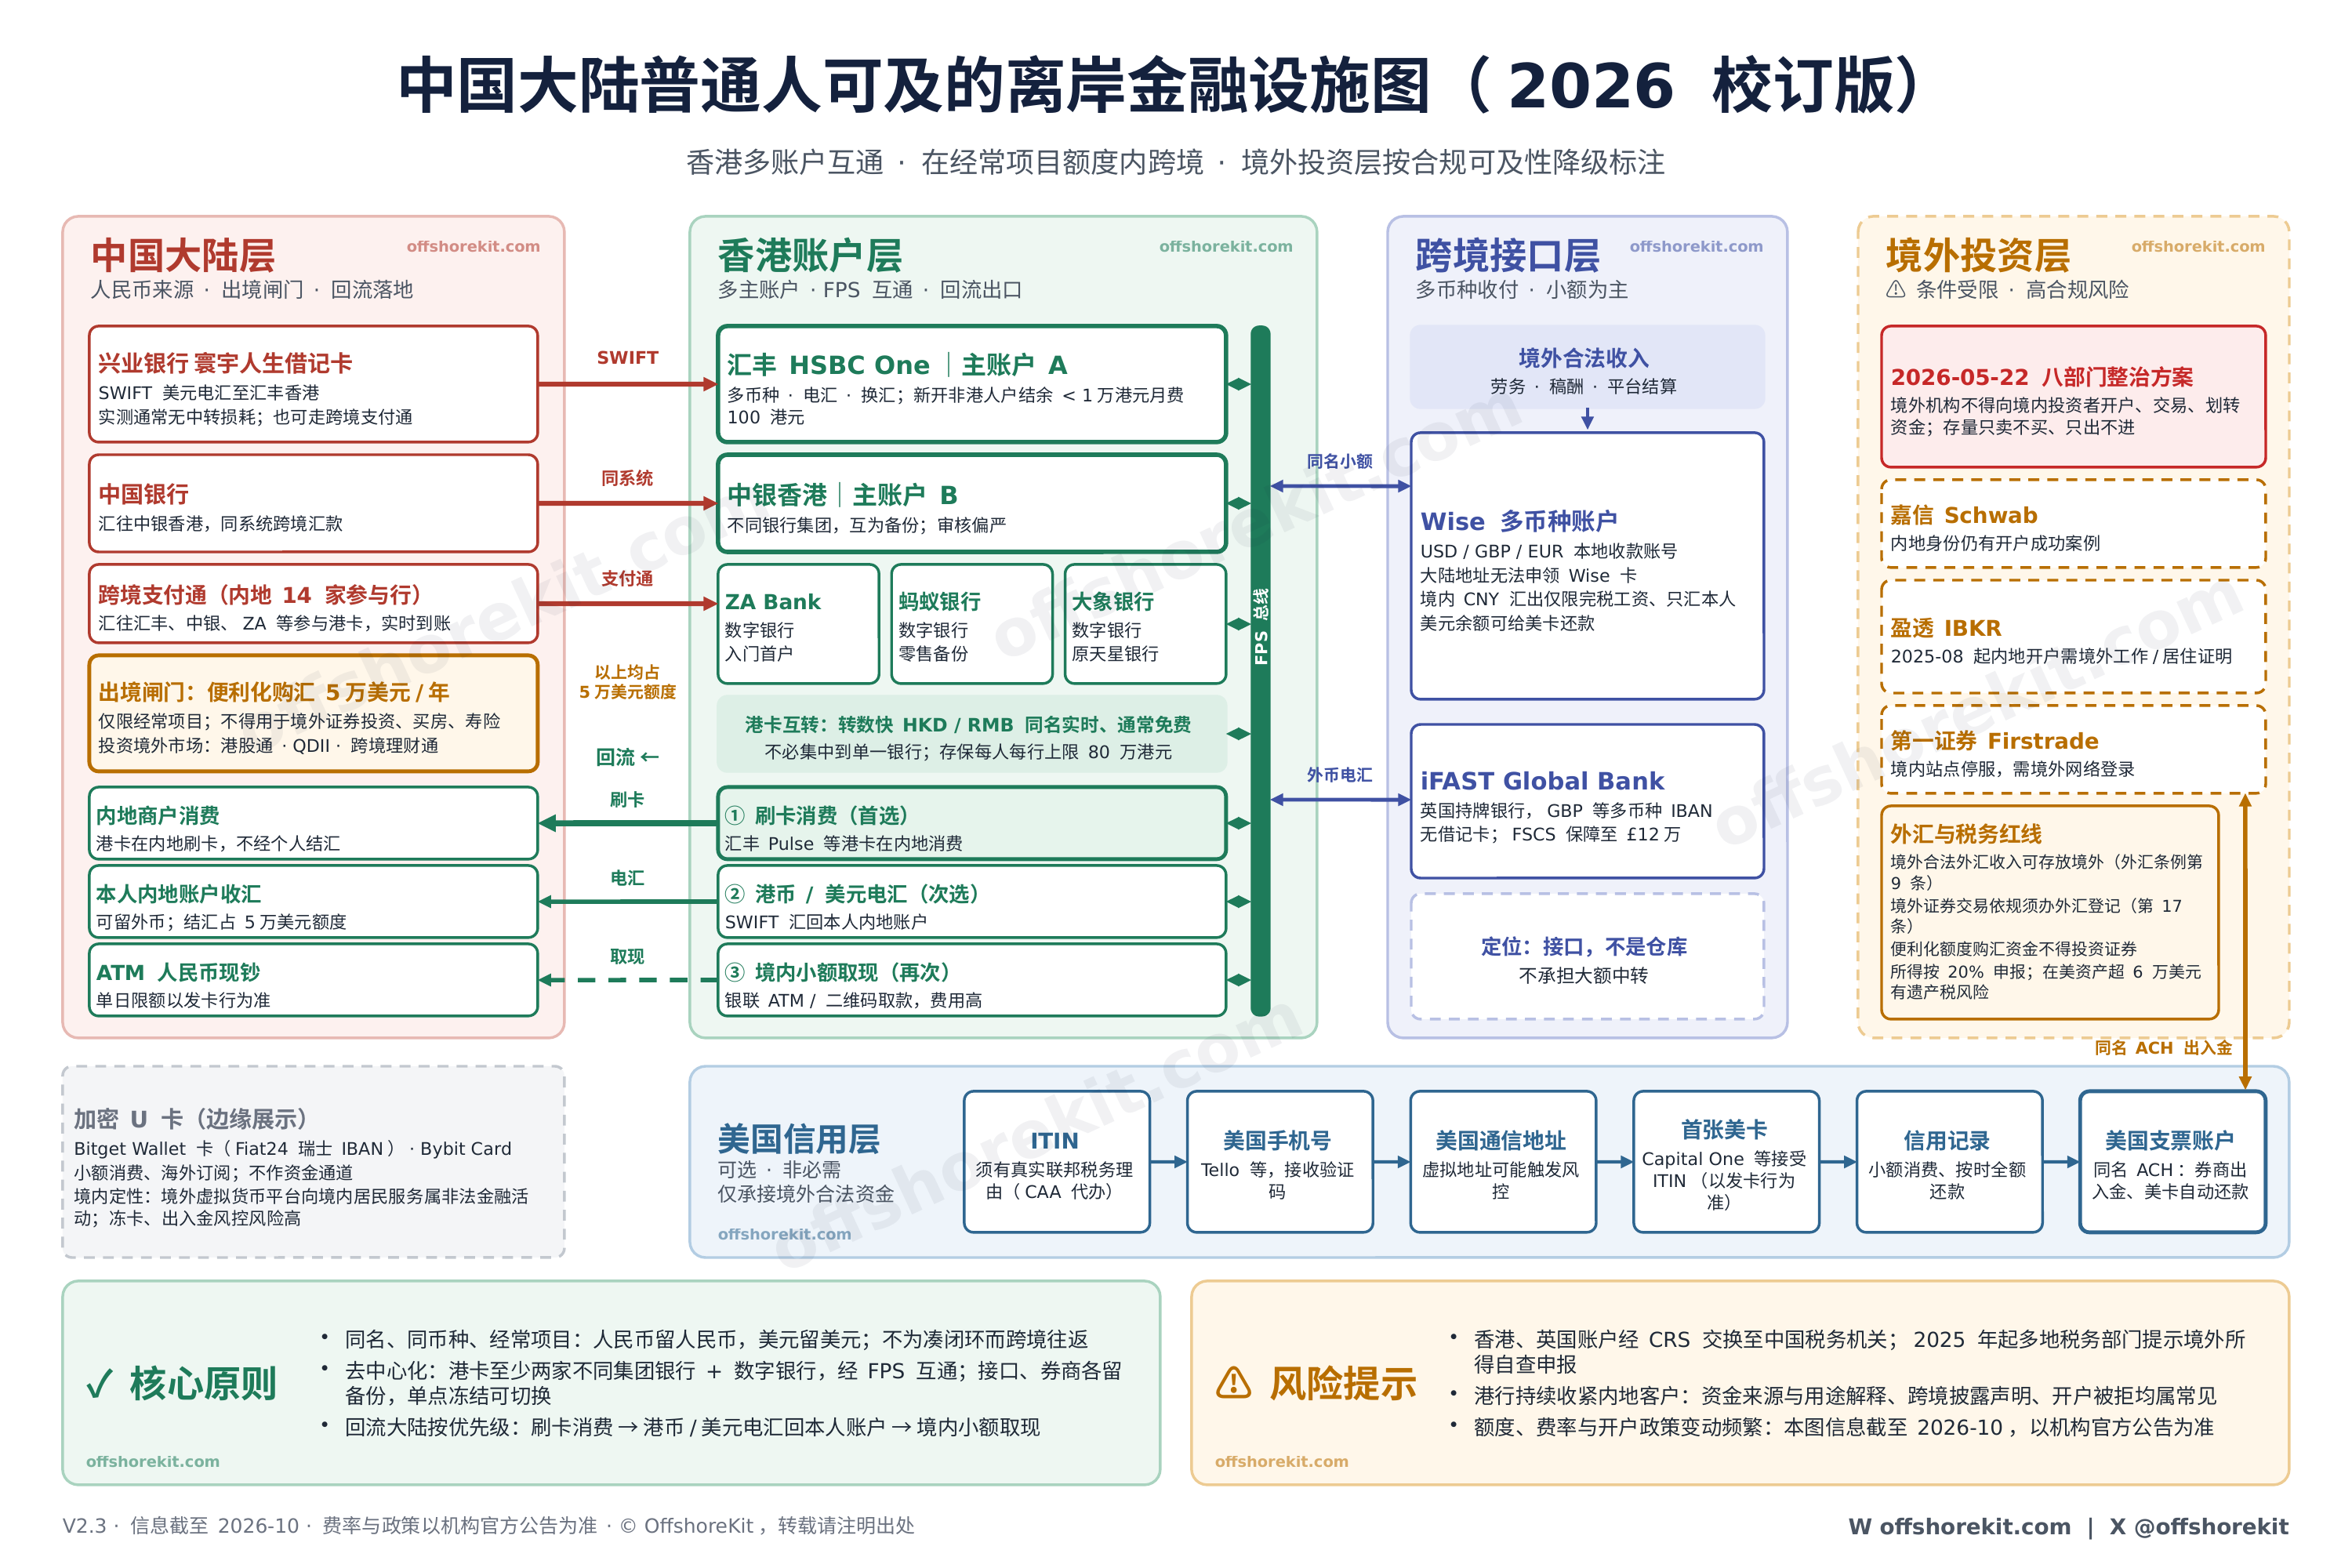
离岸环境整体设计,要回答的是一个具体问题:住在中国大陆、没有境外身份的普通人,在现行规则下能搭起哪些境外账户,钱怎么出去、在境外怎么流转、需要时又怎么回来。下面这张离岸金融设施图就是我的答案。
图里每个节点、每条箭头都对照过监管文件、机构官网或公开报道,拿不准的地方单独做了标注。它不是开户清单,真正要搭的往往只是其中几层。
怎么读这张图
- 从左往右
- 是资金出境的方向:中国大陆层、香港账户层、跨境接口层、境外投资层,底部横跨的是可选的美国信用层。
- 红色箭头
- 人民币南向出境,从境内银行到香港账户,全部占用个人便利化购汇额度。
- 绿色箭头
- 资金回流大陆,按优先级分为刷卡、电汇、取现三条路。
- 琥珀色虚线
- 条件受限、合规风险较高的通道。节点画成虚线框的,意思是存在、可用,但不适合当主力。
图上没有画出来的,是所有层共用的底座:一个长期稳定的主邮箱和备用邮箱、一个能长期保号的海外手机号、双重验证工具和密码管理器。账户注册、风控验证、客服沟通都要经过这一层,底座不稳,上面搭得再好也会出问题。常用工具的官方入口,汇总在离岸实操资源表。
中国大陆层:出境闸门在这里
普通人把钱从境内汇到自己的香港账户,现在主要有三条路。最便捷的是跨境支付通:截至 2026 年 9 月,内地参与行已有 14 家,工农中建交之外,还有招商、兴业、中信、浦发、平安等,在手机银行里输入收款账号或手机号,人民币汇出,人民币或港币实时到账。中国银行汇往中银香港属于同系统跨境汇款。兴业寰宇人生卡则可以同时走跨境支付通和传统的 SWIFT 电汇;走 SWIFT 的话,建议汇往汇丰香港,按用户实测通常没有中转行扣费,汇往数字银行则常被中转行扣掉一笔。
三条路共用同一道闸门:每人每年等值 5 万美元的便利化购汇额度。这个额度只能用于经常项目下的真实用途,比如旅游、留学、就医,不能用于境外证券投资、买房和购买人寿保险。想配置境外市场,境内的合规通道是港股通、QDII 基金,以及大湾区居民可用的跨境理财通。
香港账户层:多主账户,不押单一银行
不少攻略把汇丰香港画成唯一枢纽,用久了会发现这是隐患:一个账户触发风控、被要求补材料或者被冻结,整条链路就断了。这一版改成两个主账户加若干数字银行。汇丰 HSBC One 和中银香港分属不同银行集团,互为备份;ZA Bank、蚂蚁银行、大象银行(EleBank,原天星银行)作为零售补充。港卡之间通过转数快(FPS)同名互转,港币和人民币通常免费、实时到账,没有必要把钱集中在一家。香港存款保障按每人每家银行计算,上限 80 万港元,这也是分散持有的现实理由。
成本上要留意一点:汇丰从 2026 年 1 月起,对新开户的非香港身份证持有人收取账户管理费,总结余低于 1 万港元时每月 100 港元。门槛不高,但开了户就要放够钱。港行对内地客户的审核还在收紧,解释资金来源和用途、补签跨境披露声明,都已经是常见要求。详见香港银行开户最新政策速览和香港银行开户专题。
跨境接口层:Wise 和 iFAST 是接口,不是仓库
Wise 提供美元、英镑、欧元等本地收款账号,适合接收境外劳务、稿酬和平台结算,也可以用美元余额给美卡还款。它对大陆用户有两条限制:大陆地址无法申领 Wise 卡;从境内用人民币汇出,按 Wise 的说明只适用于在境内已完税的工资,而且只能汇给本人。
iFAST Global Bank 是英国持牌银行,提供英镑等多币种 IBAN,存款受英国 FSCS 保障至 12 万英镑,但没有借记卡。两者都适合小额收付,不承担大额中转。具体用法见 Wise 专题、Wise 注册后最值得测试的 5 个场景和用 Wise 英镑激活 iFAST 的实测。
境外投资层:为什么整体降级
这是变化最大的一层。2025 年 8 月起,盈透证券要求内地居民开户提供境外工作或居住证明,富途、老虎、长桥此前已陆续关闭内地居民开户。2026 年 5 月 22 日,证监会等八部门联合印发整治方案,设定两年集中整治期:境外机构不得向境内投资者提供开户、交易和资金划转服务,存量账户只允许卖出和转出。嘉信理财目前仍有以内地身份开户成功的案例;第一证券据用户反馈境内站点已停止服务,需要在境外网络环境下登录。
无论用哪种方式入金,都要先过外汇这一关。《外汇管理条例》第 9 条允许境内个人把外汇收入存放在境外,第 17 条同时规定,境内个人从事境外有价证券交易,应当按照外汇管理部门的规定办理登记。据我们了解,个人目前缺少可以实际办理的常规登记通道。用便利化额度购汇换出去的钱,本来就不能投资证券。
税务上,美国券商不参与 CRS 信息交换,不等于境外投资所得不用申报,股息和转让所得仍需按 20% 申报。非美国人持有美国资产超过 6 万美元,还涉及美国遗产税。相关讨论见 CRS、税务与合规边界。
美国信用层:可选,不是必需
ITIN、美国手机号、通信地址、首张美卡、信用记录、美国支票账户,这条链路的价值在于长期积累美国信用,而不是充当资金通道。ITIN 需要有真实的美国联邦税务申报理由,不能只为办卡申请;虚拟地址有可能触发银行风控。走到支票账户这一步以后,它可以通过同名 ACH 和券商互相出入金,也能自动还美卡账单,但承接的只应是境外合法资金。
我自己走这条路的完整记录,见 ITIN 零信用记录到第一张 Capital One;整体路线见美国账户及美卡路线。
资金回流大陆的三条路
- ① 刷卡消费(首选)用汇丰 Pulse 等港卡在内地商户消费,再用香港账户还款,通常不涉及个人结汇,操作也最省事。
- ② 港币或美元电汇(次选)金管局的说明写得很清楚,每天 8 万元人民币的同名汇款便利只适用于香港居民;内地居民从香港汇回,应以港币、美元等外币汇入本人内地账户。到账后可以先留着外币,结汇时占用每人每年 5 万美元的便利化额度,超出部分需要向内地收款银行提供真实性证明材料。
- ③ 境内小额取现(再次)港卡可以在内地带银联标识的 ATM 上取款,汇丰香港还支持手机扫码取款,但单笔手续费较高,单日限额以发卡行设定为准,适合应急,不适合常态化使用。
加密 U 卡为什么只放在边上
Bitget Wallet 卡(底层为 Fiat24 瑞士 IBAN)、Bybit Card 这类加密 U 卡门槛低,不少数字游民实际在用,图上如实标出。但按 2021 年人民银行等十部门的通知,境外虚拟货币平台向境内居民提供服务属于非法金融活动,冻卡和出入金风控的风险也明显高于银行卡。所以图上只把它定位为小额消费和海外订阅工具,不承担资金通道。
设计原则与常见错误
离岸环境不是用来规避监管、逃避税务或伪造身份的。能长期维护的路线有几个共同点:资料真实,资金来源清楚,每个账户用途明确,登录环境稳定,税务身份说得清,不频繁做异常操作,也不依赖单一平台。很多账户出问题,不是工具不好,而是资料、路径、用途和行为解释不清。
- 账户开得太多,用途不清维护和风控压力只会越来越大。每个账户都应该说得出“它在设施图的哪一层、承担什么功能”。
- 只看开户,不看维护手机号、邮箱、地址和税务文件过期了才发现绑定着重要账户。年度维护可以参考这份清单。
- 把券商当银行用券商账户是投资账户,不适合做日常收付或资金中转。
- 过度追求低费率到账稳定、路径清楚、长期可解释,往往比省下的几块钱手续费更重要。
- 忽视税务和身份影响跨境收付、投资收益和长期海外居住,都可能改变你的申报义务和税务居民身份。
常见说法与核查结果
| 常见说法 | 核查结果 | 本图处理 |
|---|---|---|
| IBKR 是内地人投资美股的主仓 | 2025 年 8 月起开户需境外工作或居住证明;2026 年 5 月八部门方案把境外机构在境内开户、交易、资金划转列为整治对象 | 降级为“条件受限” |
| 汇丰和盈透之间可以低损循环 | 便利化额度购汇资金不得投资证券;整治期内存量账户只出不进 | 删除循环,图上不与上游连线 |
| 所有资金集中到汇丰最省事 | 单一账户风控即全链中断;香港存款保障每人每行上限 80 万港元 | 主账户 A/B 加数字银行,经 FPS 互通 |
| 兴业寰宇人生只能电汇 | 兴业银行 2025 年 10 月已上线跨境支付通 | 标为跨境支付通与 SWIFT 双通道 |
| 国内银行卡可以直接充值 Wise | 境内人民币汇出仅限境内已完税工资、只能汇给本人;大陆地址不能申领 Wise 卡 | 取消直连,在节点标注限制 |
| ITIN 找 CAA 就能办 | 须有真实的美国联邦税务申报理由或符合例外情形 | 加注前提,美国信用层整体为可选 |
| 从香港汇回大陆每天可汇 8 万人民币 | 该便利仅适用于香港居民;内地居民以外币汇回,结汇占 5 万美元额度 | 回流通道标注外币电汇与额度 |
| 美国券商不参与 CRS,所以不用报税 | 信息不交换不改变申报义务,境外投资所得仍需申报 | 写入投资层“外汇与税务红线” |
想知道你自己该搭哪几层?
这张图是给所有人看的公开版。每个人已有的工具、目标和限制条件都不一样,真正要搭的往往只是其中几层。离岸路线咨询会按你的情况,给出一份个人版的路线建议。先填一份几分钟的预筛表单,确认适合后再付款。
免费预筛:离岸路线咨询先看服务说明和价格:离岸路线咨询。关心长期居留和身份备份的,见第二身份路线对比;考虑海外阶段性生活的,见中国人的地理套利地图。
信源
- 证监会等八部门《综合整治非法跨境证券期货基金经营活动实施方案》(证监发〔2026〕28 号)
- 中国证监会有关部门负责人就整治方案答记者问
- 第一财经:全球最大互联网券商收紧内地居民开户条件(2025-09-09)
- 香港金融管理局:跨境支付通及参与机构名单
- 中国银行保险报:“跨境支付通”新增参与者(兴业银行,2025-10)
- 香港金融管理局:个人两地跨境汇款概要
- 香港金融管理局:虚拟银行的检讨(2024-08-06)
- 大象银行 EleBank 官网
- 财联社:多家香港银行调整内地居民开户政策(2025-12-17)
- Wise:在中国使用 Wise 的条件
- 《中华人民共和国外汇管理条例》(2008 年修订)
免责声明与更新记录
本页和设施图只是信息整理,不构成投资、法律、税务、外汇或移民建议,也不构成对任何机构或产品的推荐。费率、额度和开户政策变化频繁,以各机构官方公告为准;文中注明“据用户反馈”“据我们了解”的内容尚未经官方确认。不要使用虚假资料或伪造地址,也不要把海外账户用于无法解释的资金流转。发现错误或有新的实测信息,欢迎在 X @offshorekit 指出,确认后会在下一版更新。
更新记录:V2.3(2026 年 10 月),页面全面改版,以离岸金融设施图取代原有的三层框架。