没有 SSN、刚拿到 ITIN、美国信用记录几乎为空,还长期生活在中国,能不能拿到第一张美国信用卡?
我从 2026 年开始实际测试这条路线。
最终结果:
Capital One Platinum 正式获批
Credit Limit:$500
Annual Fee:$0
Variable APR:28.99%
整个过程并不是一次成功。
第一次 Capital One Pre-Approval 没有任何 Offer,理由是:
number of national credit bureaus returning invalid FICO score
等待后再次运行 Pre-Approval,却出现了三张 Offer。随后选择无年费 Platinum,补交 IRS ITIN Letter + 中国护照,最终正式获批。
这篇文章只记录这次 Capital One 首卡从准备到批准的核心过程。更完整的美国账户、地址、收卡、还款和 FICO 时间线,放在:
30 秒看懂结果
ITIN ✅
美国手机号 ✅
美国邮件地址 / Form 1583 ✅
第一次 C1 Pre-Approval:No Offer ❌
第二次 Pre-Approval:3 个 Offer ✅
选择 Platinum ✅
ITIN Letter + Passport 补件 ✅
正式获批 $500 ✅
实体卡寄送中 🟡
这次最值得记录的一点是:
第一次没有 Offer,并不一定代表路线结束。
但这同样不意味着“新 ITIN 等 24 或 48 小时一定下卡”。这里只记录一次真实案例。
一、为什么第一张卡先试 Capital One
对于刚拿到 ITIN、信用记录接近空白的用户,Capital One 长期都是社区里常见的首卡入口之一。
我参考的 2026 年实战资料同样把 Capital One 放在 ITIN 新用户的首卡路线中,并以官方 Pre-Approval 作为起点。
我选择它的核心原因不是奖励,而是:
可以先跑 Pre-Approval,再决定是否接受 Offer。
对于几乎没有美国信用记录的人,这比一开始直接正式裸申更适合探路。
二、申请前准备了什么
正式跑 Capital One 之前,我已经准备好:
- ITIN;
- 中国护照;
- Tello 美国手机号;
- 美国邮件地址;
- USPS Form 1583;
- Email;
- 真实的收入与就业资料。
美国邮件地址通过 Anytime Mailbox 获取,由 PostNet 实际运营。
为了开通收信功能,还完成了 USPS Form 1583 和 Online Notary。
地址并不是看到 Residential 就结束
刚开始筛地址时,我主要关注:
RDI = ResidentialCMRA = N
这也是我参考的地址教程重点检查的两个字段。该资料后来自己也补充说明:出租地址的 CMRA / Residential 状态可能随着实际使用和数据库更新发生变化,所以一次查询结果不应该被理解成永久属性。
我取得具体 Unit 后再次检查,发现完整结果还包括:
DPV = S
unknown-secondary
No-Stat = Y
Building Default = Y
所以我现在的理解是:
RDI / CMRA 只是地址风险判断的一部分。
更重要的是:
邮件能否投递,和申请人是否真实居住在某个地址,是两个不同问题。
具体的地址筛选和 Form 1583,我会单独整理,不在这篇首卡文章里展开。
三、第一次 Pre-Approval:没有 Offer
美国邮箱正式激活后,我第一次进入 Capital One Pre-Approval。
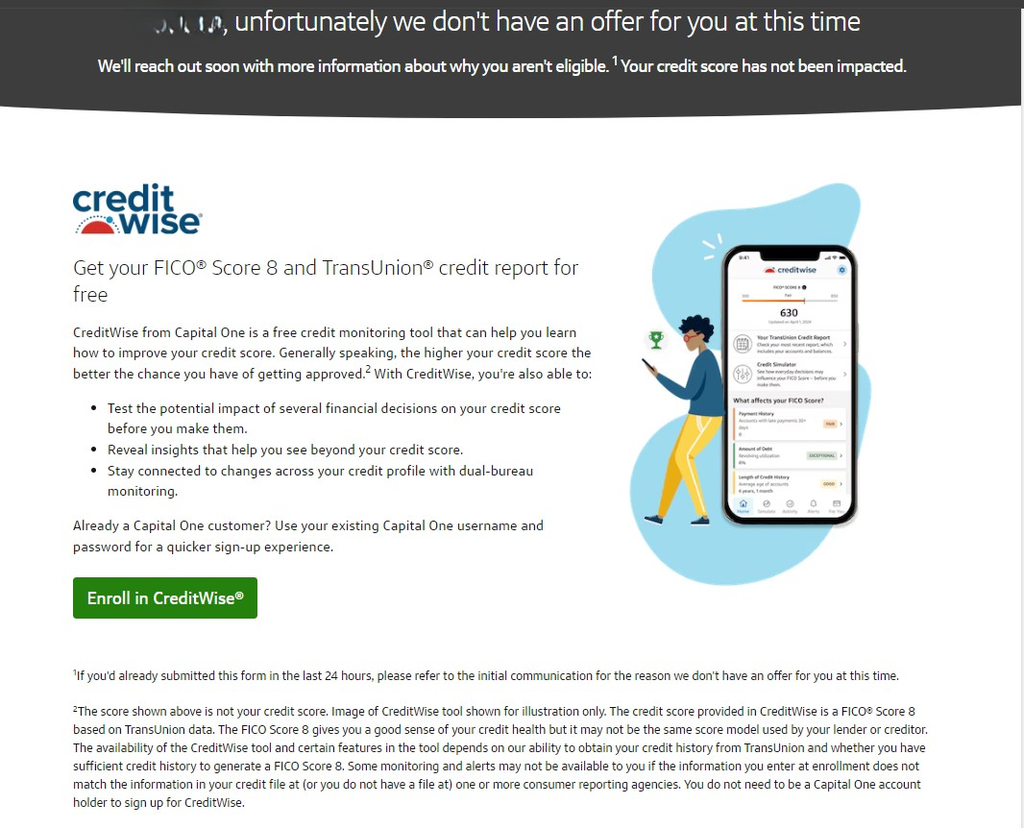
结果:
No Offer
随后收到的理由是:
number of national credit bureaus returning invalid FICO score
也就是一个或多个全国信用局没有返回有效 FICO。
对于刚进入美国信用体系、没有已有 revolving tradeline 的 ITIN 用户,这个结果并不意外。
关键在于:
我没有马上正式裸申。
没有因为第一次失败去修改收入、地址或身份资料,也没有马上转去申请押金卡。
四、等待后再次 Pre-Approval:出现三张 Offer
等待一段时间后,再次运行官方 Pre-Approval。
结果发生明显变化。这次出现:
Capital One Platinum
Recommended
No Annual Fee
SavorOne Rewards
$39 Annual Fee
QuicksilverOne Rewards
$39 Annual Fee
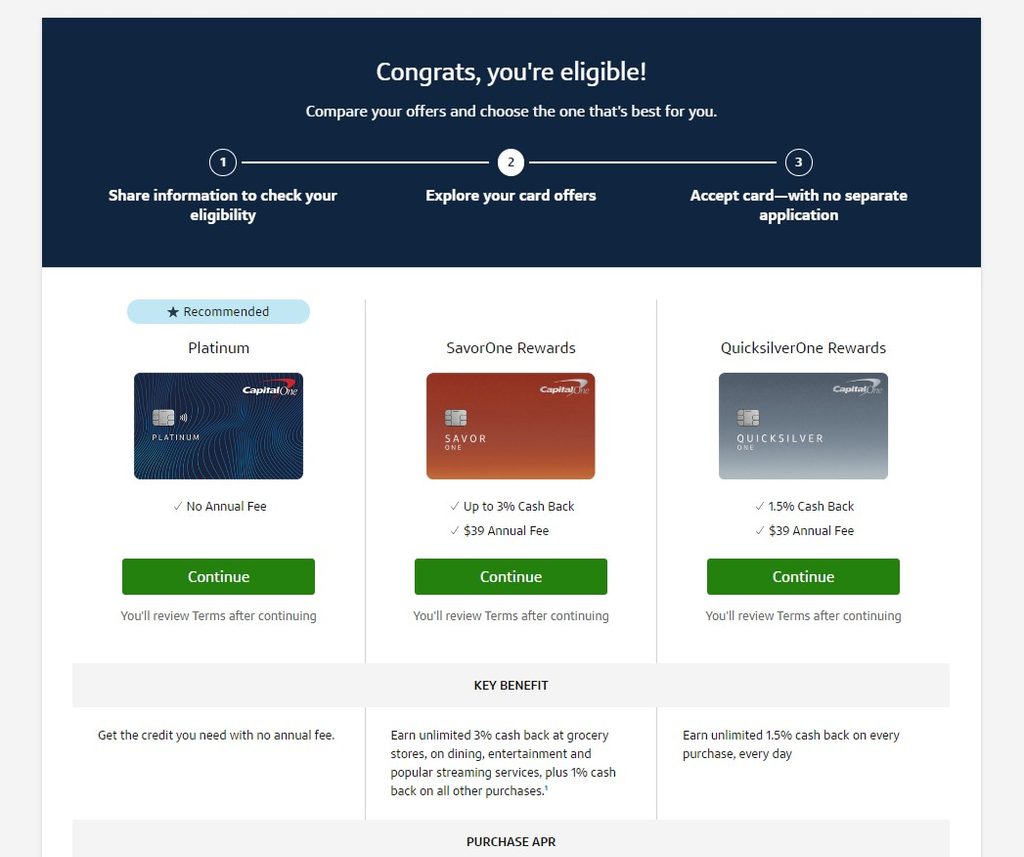
最终我选择:
Capital One Platinum
理由非常简单:
第一张信用卡更看重长期持有,而不是短期 Cashback。
我参考的 ITIN 首卡实战资料也采用类似逻辑:首卡情况下优先无年费普通卡。
五、正式申请后需要补件
接受 Platinum Offer 后,并没有直接秒批。Capital One Application Center 显示:
Application Status: In Progress
并要求两项资料:
SSN or ITIN Verification
我上传:
IRS ITIN Letter
Government-Issued Photo ID
我上传:
中国护照
两项随后均显示:
Uploaded successfully
这和我事前参考的 C1 ITIN 实战案例基本一致,其中同样出现了护照与 ITIN 确认信的补件路径。
六、2026 年 9 月:正式获批
随后收到正式邮件:
Say hello to the Platinum Card
最终:
Credit Limit:$500
Annual Fee:$0
Variable APR:28.99%
Capital One 给我的正式 Account Terms 也确认:
- 年费为 None;
- Purchase APR 为 28.99%;
- 到期日至少在 billing cycle 结束后 25 天;
- 如果每期按时全额支付 New Balance,新 purchase 可以避免利息;
- Cash Advance Fee 为 $5 或 5%,取较高者。
所以我对这张首卡的使用原则会非常简单:
不做 Cash Advance,不滚余额,每期全额还款。
$500 额度本身并不是重点。
真正重要的是:
第一条属于自己的美国 revolving credit account 开始建立。
七、获批后还遇到了一次 Online Access Lock
获批后,我尝试建立 Capital One Online Access。
当时没有使用 VPN 或代理,而是普通中国网络。
随后系统提示:
Your online access has been locked because we detected some suspicious activity.
按照页面要求电话联系 Capital One,完成身份验证后:
Online Access 成功恢复。
信用卡账户本身并没有被关闭。
这件事应该怎么理解
我参考的另一篇 C1 风控资料认为,地址、IP / 定位和新户消费都可能参与 Capital One 的风险判断,并建议新户阶段减少频繁登录和环境变化。
但这里必须区分:
社区经验 ≠ Capital One 官方公开规则。
我自己的案例只能证明:
中国网络登录之后曾经发生过 Online Access Lock。
不能单独证明:
“中国 IP 就是唯一原因”
或者
“必须使用某一种美国 IP”。
因此我更倾向把它理解为一个真实风控 DP,而不是固定公式。
八、这次实测真正说明了什么
1. ITIN 不等于信用记录
拿到 ITIN 后,仍然可能没有 FICO、没有 Offer。
2. 第一次 No Offer 不一定是最终结果
我的实际路径是:
第一次 No Offer
→ 等待
→ 第二次出现三张 Offer
但这只是个人案例,不是时间保证。
3. 首卡更适合优先考虑无年费
第一张卡真正重要的是:
account age、payment history 和长期持有。
4. 地址不能只看 RDI / CMRA
这些是参考指标,不是“银行一定接受”的证明。
5. 官方规则、社区 DP、个人实测必须分开
这是整条美卡路线里非常重要的原则。
九、哪些内容我暂时不在这篇展开
这篇只讲:
怎么从零走到 Capital One 首卡获批。
以下内容会单独写:
- 美国邮件地址怎么筛;
- Form 1583;
- C1 卡如何转寄中国;
- 第一笔消费怎么安排;
- IBKR / Schwab 能不能还 C1;
- 第一份 Statement;
- 三大信用局什么时候报送;
- 第一个 FICO 什么时候出现;
- 第二张卡如何选择。
这样这篇不会随着后续研究越来越臃肿。
十、相关工具
Tello
我实际使用的美国手机号。
主要用于:
- 联系号码;
- 验证码;
- 美国客服电话。
Tello 官方注册入口(推荐)👉 : go-tello
Anytime Mailbox
我实际使用的美国邮件服务。
主要用于:
- Form 1583;
- 信件接收;
- 信用卡收件;
- 后续国际转寄。
Anytime Mailbox 官方注册入口(推荐)👉Go- Anytime Mailbox
ATMB 是邮件服务,不是 Residential Address Guarantee。
十一、风险提示
这是一篇:
个人实测记录
不是:
保证批准教程。
尤其不要把某次成功反推成:
- 某个地址一定安全;
- 某种 IP 一定可以;
- 某个收入数字一定能批;
- 等 48 小时一定出 Offer;
- 某种消费一定不会触发风控。
我参考的社区资料本身也包含不少基于经验形成的建议,例如美国 IP、美国时区、本土消费等。美卡入门|4.手把手教你申请你的第一张美国信用卡.pdfPDF 美卡入门|13.美卡C1风控的原因?怎么解除?什么是三方通话?关户后要怎么办?.pdfPDF
这些值得作为 DP 观察,但不应该包装成银行公开规则。
资料应真实、稳定、可验证。
十二、接下来
目前 Capital One Platinum 已经寄出。
下一阶段:
PostNet 收卡
→ 转寄中国
→ 激活
→ 首笔正常消费
→ 建立还款通道
→ 第一份 Statement
→ 等待三局报送和第一个 FICO
这部分会继续更新在:
最后
如果只看结果:
Capital One Platinum,$500。
其实很普通。真正值得记录的是:
第一次没有 FICO、没有 Offer
→ 等待
→ 第二次出现 Offer
→ ITIN + Passport 补件
→ 正式批准
→ 新户 Online Access Lock
→ 电话验证恢复
对于一个从零开始的美国信用档案来说:
第一张卡最大的意义不是额度,而是信用历史终于开始计时。